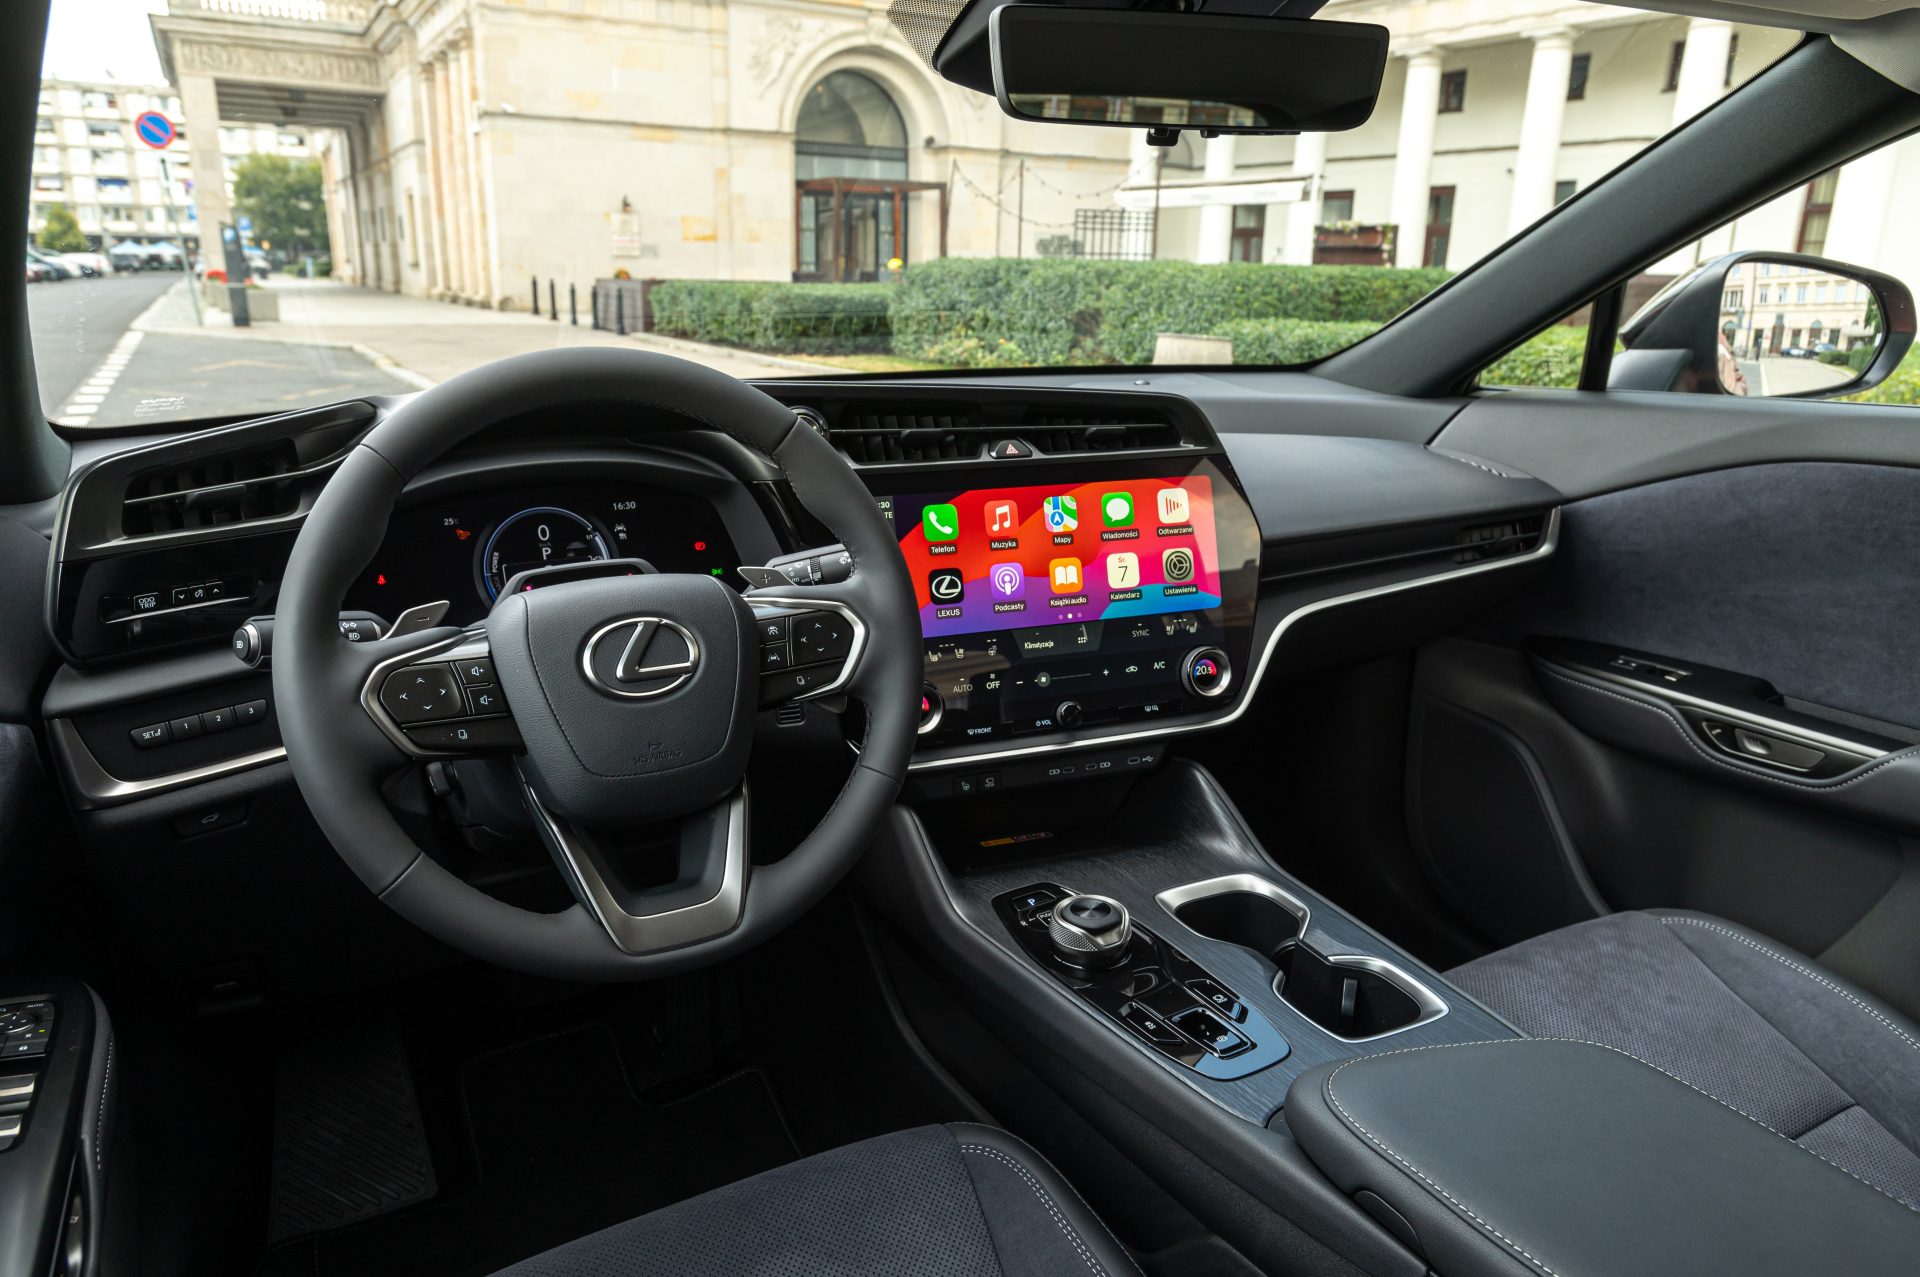
Leasing Lexus pozwala finansować samochód klasy premium bez konieczności jednorazowego pokrywania całej ceny zakupu. Wybór nie ogranicza się jednak do wysokości miesięcznej raty. Różnice między kompaktowym LBX, rodzinnym SUV-em NX czy większym RX dotyczą nie tylko wyposażenia, ale również rodzaju napędu, kosztów eksploatacji i wartości samochodu.
Lexus LBX, NX czy RX — jaki model wybrać do leasingu?
Wybór konkretnego Lexusa zależy przede wszystkim od sposobu użytkowania samochodu. Kierowca poruszający się głównie po mieście nie zawsze potrzebuje dużego SUV-a, podczas gdy przedsiębiorca regularnie pokonujący długie trasy może bardziej docenić przestronne wnętrze i wyższy komfort podróżowania.
Lexus LBX jest najmniejszym crossoverem marki. Wykorzystuje hybrydowy napęd oparty na benzynowym silniku 1.5, który nie wymaga ładowania z gniazdka. Kompaktowe wymiary ułatwiają parkowanie, a automatyczna przekładnia i układ hybrydowy dobrze odpowiadają charakterowi miejskiej jazdy. Alternatywą może być nieco większy Lexus UX, również dostępny z napędem hybrydowym.
Bardziej uniwersalnym samochodem jest Lexus NX. Ten SUV klasy premium oferuje przestronniejsze nadwozie i bagażnik o pojemności 549 litrów. Wersja NX 350h wykorzystuje pełny układ hybrydowy, natomiast NX 450h+ jest hybrydą plug-in, którą można ładować z zewnętrznego źródła energii. Przy regularnych dojazdach do biura możliwość jazdy w trybie elektrycznym może ograniczyć wydatki na paliwo.
Jeszcze większy Lexus RX zapewnia więcej przestrzeni i komfortu podczas długich podróży. W zależności od wersji dostępne są różne układy hybrydowe, w tym RX 350h oraz RX 450h+ z napędem plug-in. To propozycja dla kierowców, którzy często pokonują dłuższe trasy lub potrzebują reprezentacyjnego samochodu firmowego.
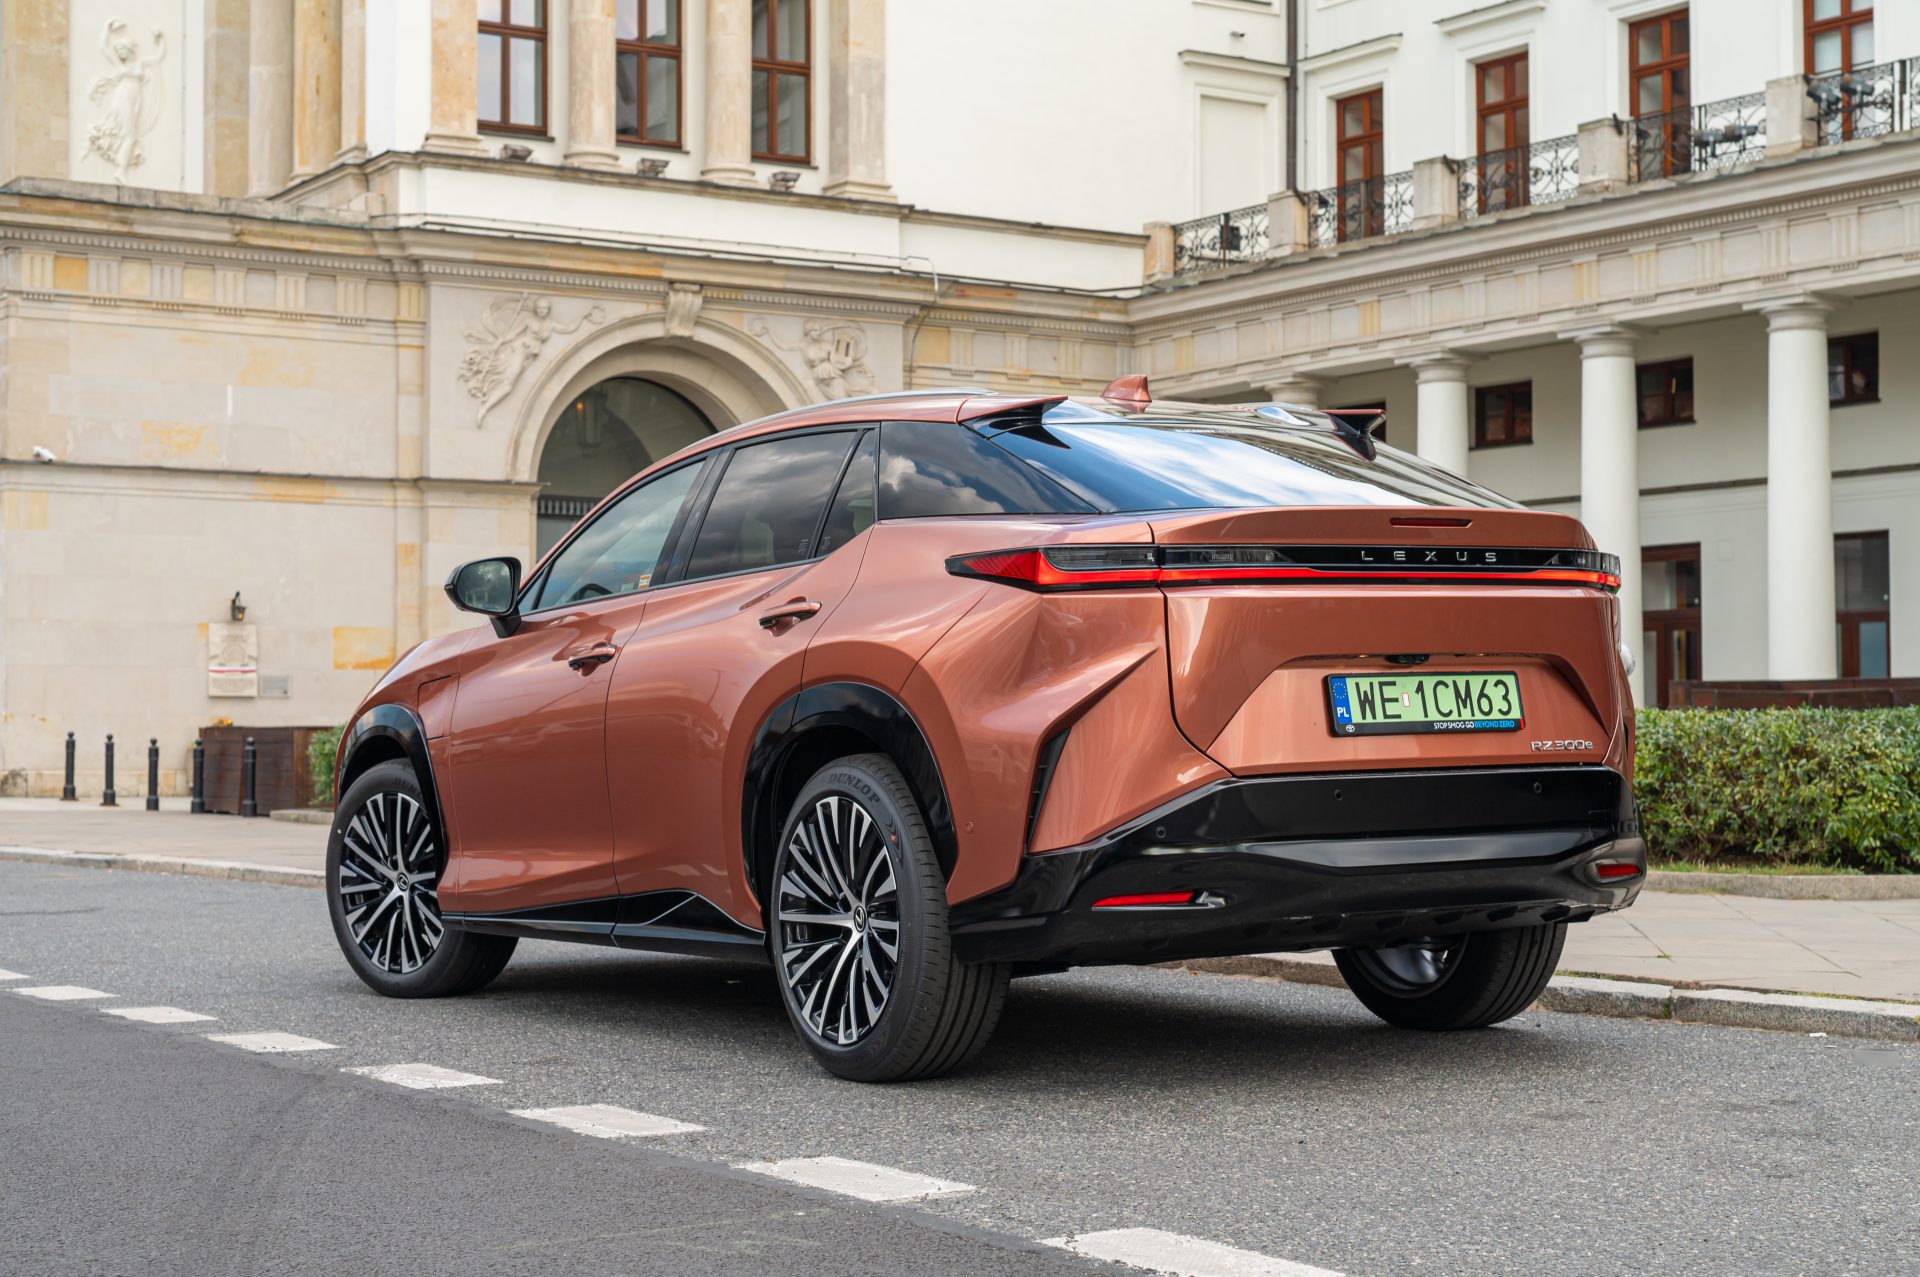
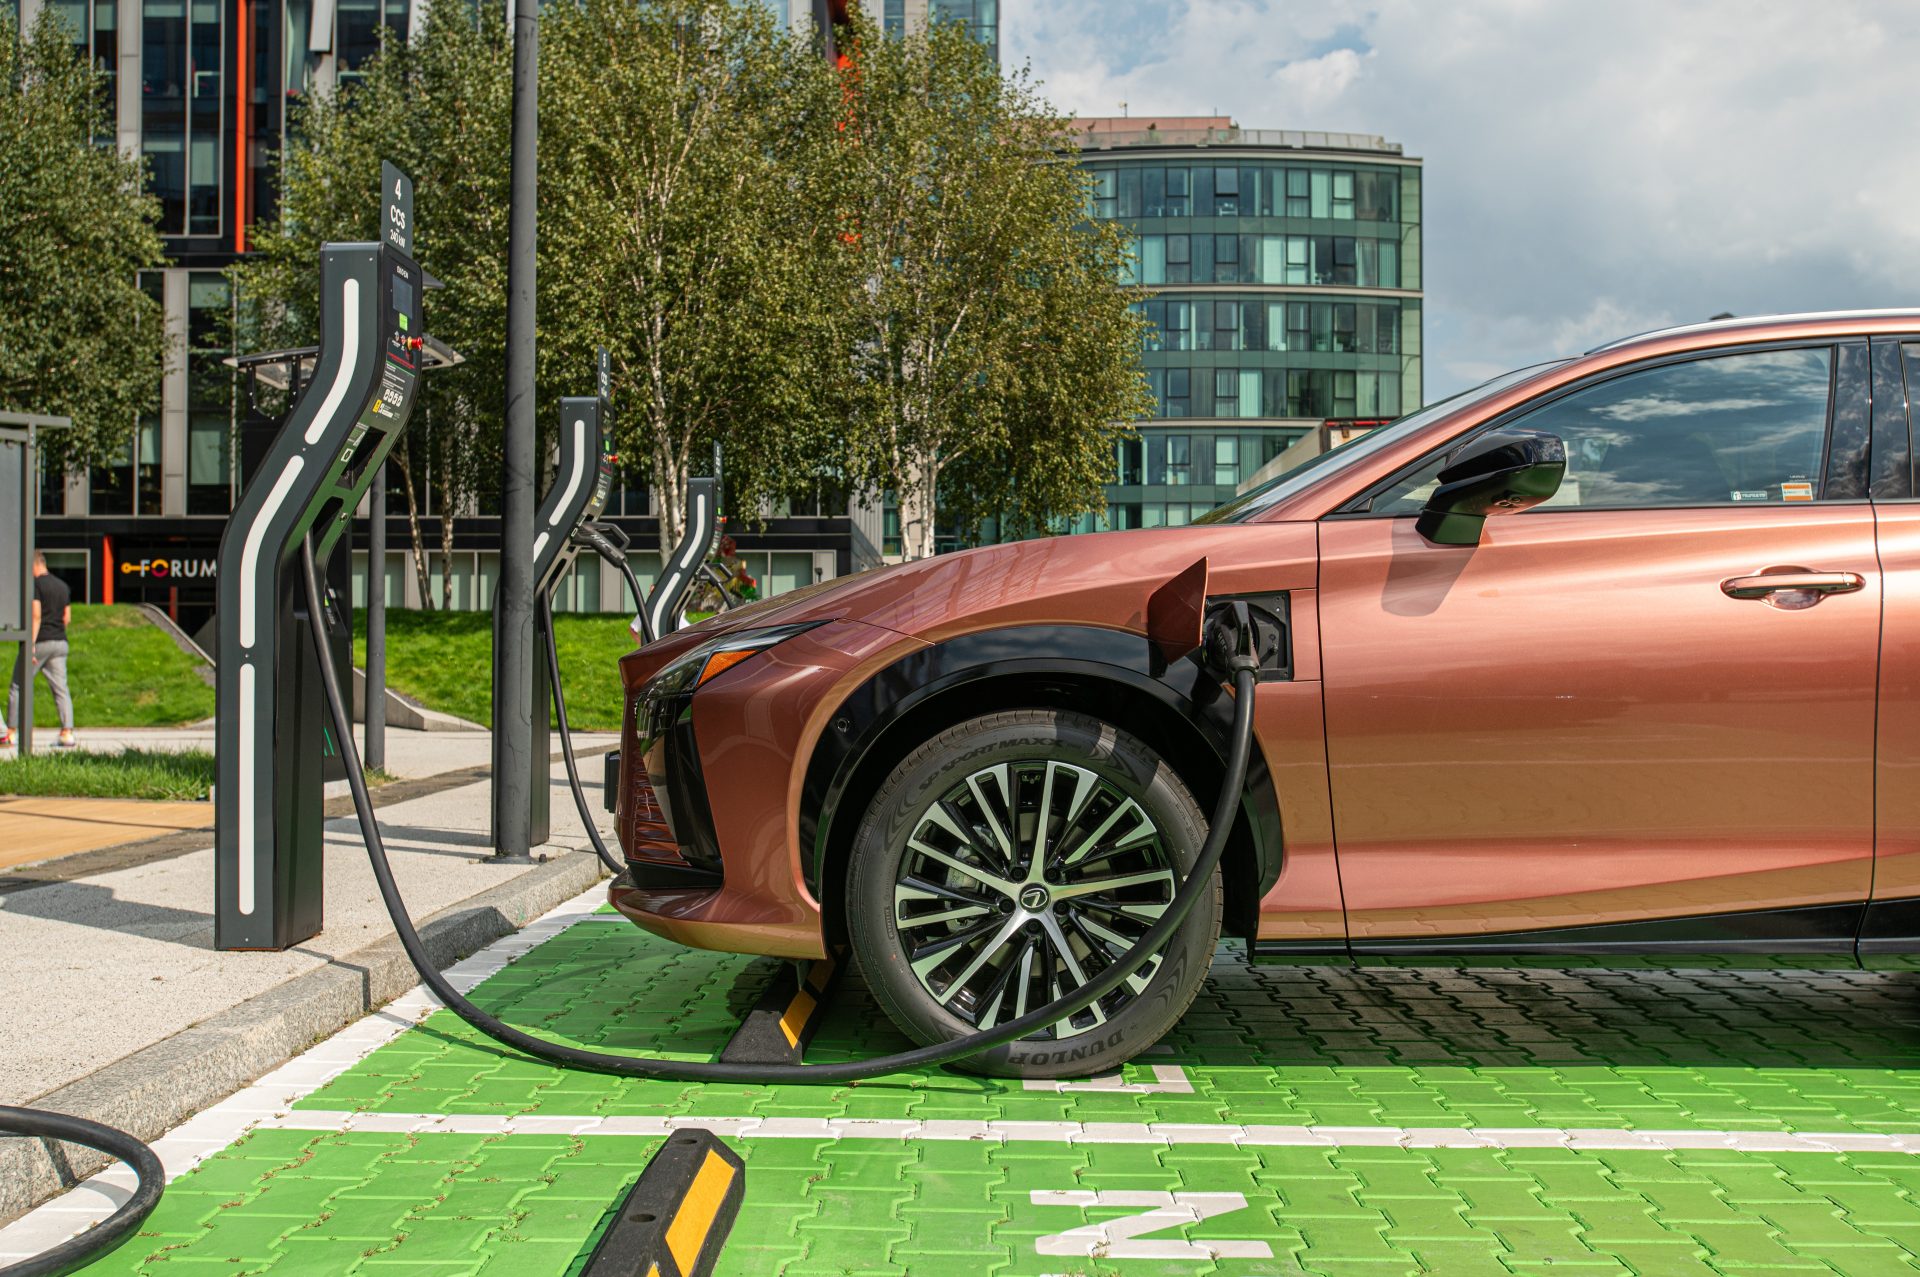
Nie każdy preferuje jednak nadwozie SUV-a. W gamie Lexusa znajduje się także limuzyna ES, oferowana w wersji hybrydowej i elektrycznej. Z kolei Lexus RZ jest w pełni elektrycznym SUV-em. W jego przypadku przed zakupem należy uwzględnić deklarowany zasięg, rzeczywiste zużycie energii i dostęp do infrastruktury ładowania.
Wybierając model, warto zwrócić uwagę również na rabaty. Nowe samochody z wcześniejszego rocznika produkcji mogą być oferowane w korzystniejszych cenach niż egzemplarze zamawiane do indywidualnej konfiguracji. Różnica ta bezpośrednio wpływa na koszt finansowania.
Leasing Lexus — jak opłata wstępna, rata i wykup wpływają na koszt?
Przy porównywaniu finansowania Lexusa łatwo skupić się na miesięcznej racie. Problem w tym, że dwie oferty dotyczące samochodu o identycznej wartości mogą znacząco różnić się całkowitą kwotą do zapłaty.
Pierwszym istotnym parametrem jest opłata wstępna. Jej zwiększenie zwykle pozwala obniżyć miesięczne zobowiązanie, ale wymaga zaangażowania większej części budżetu. Dla przedsiębiorcy może to oznaczać mniej środków na bieżącą działalność, dlatego wysoka wpłata nie zawsze będzie najlepszym rozwiązaniem.
Znaczenie ma również okres finansowania. Leasing rozłożony na 36 miesięcy oznacza zazwyczaj wyższą ratę niż umowa pięcioletnia, ale krótszy czas spłaty może ograniczyć łączne koszty finansowania. Warto przy tym uwzględnić oprocentowanie oraz obowiązkowe opłaty dodatkowe.
Osobną kwestią jest wartość wykupu samochodu. Wyższa kwota końcowa może obniżyć bieżące raty, ale zwiększa wydatek potrzebny do przejęcia Lexusa po zakończeniu umowy. Ma to szczególne znaczenie, jeśli przedsiębiorstwo zamierza korzystać z pojazdu przez wiele kolejnych lat.
Porównując leasing Lexus, najlepiej zestawiać oferty dla tego samego modelu przy jednakowej opłacie wstępnej, okresie leasingu i wartości wykupu. Pomocny może być kalkulator leasingowy, umożliwiający przygotowanie kilku wariantów finansowania.
Przed wyborem należy także sprawdzić, czy przedstawiona rata jest kwotą netto czy brutto. Ostateczna kalkulacja powinna obejmować wymagane ubezpieczenie, koszty dodatkowych usług oraz wszystkie płatności wynikające z umowy.
Lexus w leasingu — jakie warunki sprawdzić przed podpisaniem umowy?
Leasing operacyjny jest rozwiązaniem często wybieranym przez przedsiębiorców, którzy chcą rozłożyć wydatki na samochód w czasie. Nie oznacza to jednak, że każda umowa będzie równie korzystna. Znaczenie mają zasady zakończenia finansowania, obowiązki związane z użytkowaniem pojazdu i możliwość dopasowania warunków do potrzeb firmy.
Przy samochodach klasy premium szczególnie istotne pozostaje ubezpieczenie. Warto ustalić wymagany zakres OC i AC, możliwość wyboru ubezpieczyciela oraz warunki dodatkowej ochrony GAP. Koszt polisy może zauważalnie zwiększyć roczne wydatki, zwłaszcza w przypadku droższych modeli Lexus NX i RX.
Znaczenie ma też obsługa serwisowa. Samochody hybrydowe wymagają regularnych przeglądów, a przed zawarciem umowy warto sprawdzić harmonogram obsługi, warunki gwarancji oraz koszty materiałów eksploatacyjnych. W przypadku modeli elektrycznych należy dodatkowo uwzględnić warunki ochrony akumulatora trakcyjnego.
Leasing konsumencki może być alternatywą dla klientów indywidualnych, którzy nie prowadzą działalności gospodarczej. Przed wyborem takiej formy finansowania warto porównać łączną kwotę wszystkich płatności oraz zasady wykupu. Osoby prywatne powinny zwracać szczególną uwagę na koszty brutto.
Jeśli samochód ma być wymieniany co kilka lat, warto sprawdzić także dostępność wynajmu długoterminowego. Miesięczna opłata może obejmować wybrane usługi, ale istotne są uzgodniony roczny przebieg, stan pojazdu wymagany przy zwrocie oraz ewentualne opłaty za przekroczenie limitów.
Przed podpisaniem umowy leasingowej dobrze jest również ustalić zasady wcześniejszego zakończenia finansowania i możliwość zmiany harmonogramu płatności. Takie zapisy mogą mieć większe znaczenie niż niewielka różnica w wysokości raty.
Wybór Lexusa warto rozpocząć od określenia potrzeb i preferowanego rodzaju napędu. Kompaktowy LBX, hybrydowy NX czy większy RX będą generować inne wydatki podczas codziennej eksploatacji. Podobnie jest z finansowaniem — najniższa rata miesięczna nie musi oznaczać najkorzystniejszej oferty. Dlatego najlepiej oceniać zarówno koszt samochodu, jak i warunki całej umowy.