Zawyżona opłata operacyjna
Przedmiotową pożyczkę mężczyzna zaciągnął na podstawie umowy z 11 czerwca 2015 roku. Na jej koszty składały się: kwota pożyczki 9,9 tys. zł, odsetki – ponad 1,8 tys. zł oraz opłata operacyjna – niemal 21 tys. zł. Całkowita kwota do zapłaty wyniosła niemal 32,5 tys. zł.
W ocenie wierzyciela dłużnik nie wywiązywał się z umowy, w związku z czym została ona rozwiązana, a wierzytelność przejął gdański fundusz inwestycyjny. Wierzyciel skierował sprawę do Sądu Rejonowego Lublin- Zachód, który nakazem zapłaty z 4 maja 2017 roku zobowiązał dłużnika do spłaty zadłużenia. Orzeczenie to nie zostało zaskarżone i uprawomocniło się.
Zarzuty skargi nadzwyczajnej
Orzeczenie lubelskiego sądu zostało przeanalizowane w Wydziale Skargi Nadzwyczajnej Prokuratury Krajowej. Badanie to wykazało, że nakaz zapłaty powinien zostać wyeliminowany z obiegu prawnego, ponieważ wydając go naruszył prawa konsumenckie dłużnika. Istotne zapisy umowy pożyczki już przy pobieżnej analizie powinny zostać uznane za abuzywne (niedozwolone) z powodu nieadekwatnie wysokich kosztów tzw. opłaty operacyjnej.
W skierowanej do Sądu Najwyższego skardze nadzwyczajnej Prokurator Generalny zarzucił, że Sąd Rejonowy Lublin-Zachód wydając nakaz zapłaty bez badania zapisów umowy pożyczki naruszył art. 64 ust. 1 i art. 76 Konstytucji RP w związku z art. 385 kodeksu cywilnego oraz art. 36a ustaw o kredycie konsumenckim, wydając nakaz zapłaty bez zbadania z urzędu treści umowy pożyczki.
Poza elementarnym doświadczeniem życiowym
Sąd Najwyższy zgodził się z tymi zarzutami, stwierdzając przy tym, że z elementarnego doświadczenia życiowego wynika, że kwota niemal 21 tys. zł wielokrotnie przewyższa koszt, jaki może ponieść firma w związku z pożyczeniem konsumentowi kwoty 9,9 tys. zł.
Sąd podkreślił, że sama możliwość pobierania przez instytucje pożyczkowe opłat innych, niż odsetki jest gwarantowana przez ustawę o kredycie konsumenckim. Nie oznacza to jednak, że pożyczkodawcy mogą ustanawiać takie opłaty w dowolnej wysokości.
Umowa powinna zostać uznana za nieważną
Lubelski sąd procedował sprawę pożyczki w trybie elektronicznego postępowania upominawczego. Jak podkreślił Sąd Najwyższy, w takim trybie zastosowanie znajduje art. 499 kodeksu cywilnego, którego prokonstytucyjna wykładania wymaga, aby za bezzasadne uznawać takie roszczenia, które wynikają z umów zawierających istotne zapisy abuzywne. W przypadku stwierdzenia takich zapisów umowy, sąd winien umorzyć postępowanie, a nie wydawać nakaz zapłaty legalizujący wygórowane opłaty.
Na marginesie sprawy SN zwrócił uwagę, że teoretycznie efektywny elektroniczny tryb postępowania upominawczego w praktyce bywa nadużywany przez firmy zajmujące się masowym wykupem wierzytelności do uzyskiwanie nienależnych im kwot.
Zgodnie z wnioskiem Prokuratora Generalnego Sąd Najwyższy uchylił zaskarżony nakaz zapłaty i skierował sprawę do ponownego rozpoznania przez Sąd Rejonowy Lublin-Zachód w Lublinie.
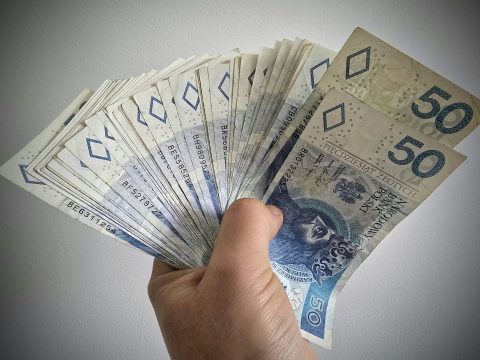
(fot. pixabay.com\źródło Prokuratura Krajowa)
28 komentarzy
Komentarz ukryty z powodu bardzo niskiej oceny.
Przecież to norma, skupują długi przedawnione. Wysyłają do e-sądu nadają im kolejny bieg miedzy kilkoma takimi firmami handlują takim długiem i z 200zł plus odsetki 120zł wychodzi 5tyś plus koszta sądowe i komornicze. Nigdy nie wiesz kiedy się dowiesz o takich machlojkach. Kolega nawet nie wiedział że ma dług dowiedział się od komornika o 50 tys zaległości. Aby była zabawnie wyrok jest z 2008 roku i nikt nawet pies z kulawą nogą nie zapukał do drzwi a nie wspomnę iż nawet wyroku nie dostał z tej sprawy. 😀 Ot takie mieliśmy Państwo, a teraz wszyscy narzekają że źle.
Komentarz ukryty z powodu bardzo niskiej oceny.
Cały wschód to ciemnota.
Komentarz ukryty z powodu bardzo niskiej oceny.
Na tej Lubelszczyźnie nie wielu już mądrych zostało.
Jest naprawdę coraz mniej w porównaniu do ostatnich lat.
Mądrzy wyjeżdżają z tego bagna.
Komentarz ukryty z powodu bardzo niskiej oceny.
napisał mądry analfabeta ” nie wielu”
Komentarz ukryty z powodu bardzo niskiej oceny.
No. To samo Białystok i Rzeszów = bida i ciemnota.
Komentarz ukryty z powodu bardzo niskiej oceny.
Tak się ciemnotę goli!
Komentarz ukryty z powodu bardzo niskiej oceny.
Sędziowie w polsce nie czytają akt wyroki zależą od dnia humoru sędziego itp . Dlatego właśnie powinni być karani za błędy.
Komentarz ukryty z powodu bardzo niskiej oceny.
Nikt w Polsce nie powinien mieć imunitetu.
Komentarz ukryty z powodu bardzo niskiej oceny.
A jak brał ten kredyt i podpisywał umowę, to tych 21 tysięcy nie było tam wpisanych? Zgodził się in blanco na dowolne koszty manipulacyjne?
Komentarz ukryty z powodu bardzo niskiej oceny.
A nie mogę się doczytać informacji jaką karę poniesie sędzia wykazując się kompletnym brakiem kompetencji na zajmowanym stanowisku?
Komentarz ukryty z powodu bardzo niskiej oceny.
😉 😉 😉
Komentarz ukryty z powodu bardzo niskiej oceny.
Wziął kredyt na 250 tysięcy, ma do spłaty 800.
To nie „kryminałek”, czy pokazówka Zera… to ponura rzeczywistość kredytobiorców zrobionych w bambuko przez „Jaszczompa” z NBP.
Komentarz ukryty z powodu bardzo niskiej oceny.
Jak wybudował za to dom to w czym problem? 800 za 20 lat. Weźmiesz sobie wtedy 800k i pewnie też kupisz dom…
Komentarz ukryty z powodu bardzo niskiej oceny.
Nabijam się – przecież takie „roszady” w wykonaniu ministra i prok. generalnego w jednej osobie to proste proszenie się o problemy.
Zaraz przyjdą kredytobiorcy i trzeba im będzie przed wyborami coś realnego obiecać.
Bo wakacje kredytowe wakacjami, ale nijak sumy zadłużenia nie zmniejszą.
Tylko czy się ludzie nabrać dadzą?
Frankowiczom dwa razy złote góry obiecywali, a potem bardzo nieładnie ich wydymali.
„Złotówkowi” to znacznie większy odsetek suwerena niż niszowi „frankowicze”… Zero sobie, a właściwie to bardziej Pinokiowi, w stopę strzela.
Komentarz ukryty z powodu bardzo niskiej oceny.
Koleś obudził się, że kredyty zależą od stóp procentowych, hahaha, wziął kiedy były na minimalnym poziomie i teraz pisze głupoty. Kolejny frankowicz co nie wie na czym polega ekonomia hahahaha
Komentarz ukryty z powodu bardzo niskiej oceny.
Najmij się na młotek u kowala, taki jesteś „bystry” 😉
Każdy, kto podpisywał umowę wie, co podpisywał.
Tak biorący kredyt hipoteczny, jak i ktoś biorący lichwiarską pożyczkę.
Pacta sunt servanda.
Komentarz ukryty z powodu bardzo niskiej oceny.
Kto czyta wielostronicowe umowy? Nie wystarczy przeczytać, trzeba jeszcze przestudiować i zdefiniować prawidłowo różne pojęcia. Należałoby nagrywać rozmowę z pożyczkodawcą i na podstawie różnic z umową, oskarżać o próbę oszustwa. Wszystko to przegrywa w zderzeniu z ,,sędziami”.
Komentarz ukryty z powodu bardzo niskiej oceny.
Najgłupszy forumowicz popisuje się łacina zmień awatar jak ty w życiu piwa nie piłeś jeszcze
Komentarz ukryty z powodu bardzo niskiej oceny.
Całe życie u matki mieszka to i o kredytach wie wszystko…. Tak patrząc na te jego komentarze to o wszystkim wie wszystko… A w 1 z 10-ciu nie wystąpił… Brałem kiedyś kredyt pod hipotekę w PKO BP z ratami malejącymi, 8,50% , 7.90% potem był czas 2003-2004 obniżono stopy procentowe, moje zadłużenie zmalało o kilkadziesiąt tysięcy, przez długi czas. mniej więcej do roku 2021 spłacałem kredyt z oprocentowaniem 1,75%, drugi 2,10% W obecnej sytuacji stopy uległy zmianie i jest to 8,25% i 7,14%. Wiele lat spłacałem kredyt prawie na poziomie pożyczki zakładowej, przy obecnej sytuacji, wojny za miedzą, która zmieniła wiele na rynkach europejskich, zachwiała gospodarkami krajów o wiele dynamiczniejszymi niż nasza. w moim przypadku ten wzrost oprocentowania to mniej więcej tyle, jakby 20 lat temu mój kredyt był na 1,75% i 2,10% przy dzisiejszych wynagrodzeniach. Tak i podpisywałem umowę i wiedziałem co podpisuję.
Komentarz ukryty z powodu bardzo niskiej oceny.
To nie piwo, tylko miniaturowy bałwan. Kula śniegu ze zrobionym palcem uśmieszkiem, ewentualnie ciastko z lukrem.
Komentarz ukryty z powodu bardzo niskiej oceny.
Tylko zmiany poprawią niesprawiedliwość.
Komentarz ukryty z powodu bardzo niskiej oceny.
Dopiero się zorientowali jak ten e-sąd jest wykorzystywany przez oszustów czy ci tak zwani sędziowie współpracują z nimi?