Zawyżona opłata operacyjna
Przedmiotową pożyczkę mężczyzna zaciągnął na podstawie umowy z 11 czerwca 2015 roku. Na jej koszty składały się: kwota pożyczki 9,9 tys. zł, odsetki – ponad 1,8 tys. zł oraz opłata operacyjna – niemal 21 tys. zł. Całkowita kwota do zapłaty wyniosła niemal 32,5 tys. zł.
W ocenie wierzyciela dłużnik nie wywiązywał się z umowy, w związku z czym została ona rozwiązana, a wierzytelność przejął gdański fundusz inwestycyjny. Wierzyciel skierował sprawę do Sądu Rejonowego Lublin- Zachód, który nakazem zapłaty z 4 maja 2017 roku zobowiązał dłużnika do spłaty zadłużenia. Orzeczenie to nie zostało zaskarżone i uprawomocniło się.
Zarzuty skargi nadzwyczajnej
Orzeczenie lubelskiego sądu zostało przeanalizowane w Wydziale Skargi Nadzwyczajnej Prokuratury Krajowej. Badanie to wykazało, że nakaz zapłaty powinien zostać wyeliminowany z obiegu prawnego, ponieważ wydając go naruszył prawa konsumenckie dłużnika. Istotne zapisy umowy pożyczki już przy pobieżnej analizie powinny zostać uznane za abuzywne (niedozwolone) z powodu nieadekwatnie wysokich kosztów tzw. opłaty operacyjnej.
W skierowanej do Sądu Najwyższego skardze nadzwyczajnej Prokurator Generalny zarzucił, że Sąd Rejonowy Lublin-Zachód wydając nakaz zapłaty bez badania zapisów umowy pożyczki naruszył art. 64 ust. 1 i art. 76 Konstytucji RP w związku z art. 385 kodeksu cywilnego oraz art. 36a ustaw o kredycie konsumenckim, wydając nakaz zapłaty bez zbadania z urzędu treści umowy pożyczki.
Poza elementarnym doświadczeniem życiowym
Sąd Najwyższy zgodził się z tymi zarzutami, stwierdzając przy tym, że z elementarnego doświadczenia życiowego wynika, że kwota niemal 21 tys. zł wielokrotnie przewyższa koszt, jaki może ponieść firma w związku z pożyczeniem konsumentowi kwoty 9,9 tys. zł.
Sąd podkreślił, że sama możliwość pobierania przez instytucje pożyczkowe opłat innych, niż odsetki jest gwarantowana przez ustawę o kredycie konsumenckim. Nie oznacza to jednak, że pożyczkodawcy mogą ustanawiać takie opłaty w dowolnej wysokości.
Umowa powinna zostać uznana za nieważną
Lubelski sąd procedował sprawę pożyczki w trybie elektronicznego postępowania upominawczego. Jak podkreślił Sąd Najwyższy, w takim trybie zastosowanie znajduje art. 499 kodeksu cywilnego, którego prokonstytucyjna wykładania wymaga, aby za bezzasadne uznawać takie roszczenia, które wynikają z umów zawierających istotne zapisy abuzywne. W przypadku stwierdzenia takich zapisów umowy, sąd winien umorzyć postępowanie, a nie wydawać nakaz zapłaty legalizujący wygórowane opłaty.
Na marginesie sprawy SN zwrócił uwagę, że teoretycznie efektywny elektroniczny tryb postępowania upominawczego w praktyce bywa nadużywany przez firmy zajmujące się masowym wykupem wierzytelności do uzyskiwanie nienależnych im kwot.
Zgodnie z wnioskiem Prokuratora Generalnego Sąd Najwyższy uchylił zaskarżony nakaz zapłaty i skierował sprawę do ponownego rozpoznania przez Sąd Rejonowy Lublin-Zachód w Lublinie.
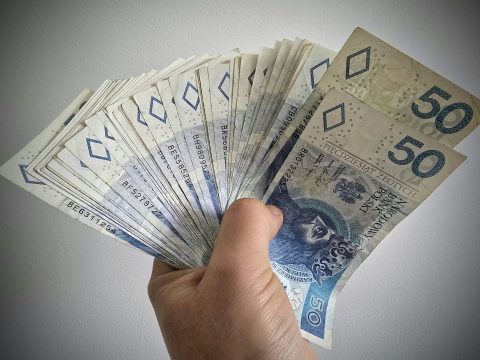
(fot. pixabay.com\źródło Prokuratura Krajowa)
28 komentarzy
Komentarz ukryty z powodu bardzo niskiej oceny.
To elektroniczne rozpatrywanie to faktycznie wyludzaczom służy . Obwiniony/ oskarżony nawet nie wie że ma jakas sprawę.
Komentarz ukryty z powodu bardzo niskiej oceny.
parę razy wzięłam kredyty…ale za każdym razem wręcz żądałam okazania całkowitej kwoty do spłaty…to podstawa przy braniu każdego kredytu…aha…zawsze brałam takie ze stałym oprocentowaniem…nawet jak był trochę droższy…
Komentarz ukryty z powodu bardzo niskiej oceny.
Tylko dzięki tym rządom możesz takowe informacje uzyskać.
Komentarz ukryty z powodu bardzo niskiej oceny.
Oczywiście…
Komentarz ukryty z powodu bardzo niskiej oceny.
Mam wrażenie że sędziami w tychże elektronicznych sądach , to sekretarki wystawiają wyroki i wysyłają stronom zainteresowanym .
Komentarz ukryty z powodu bardzo niskiej oceny.
asesorzy