
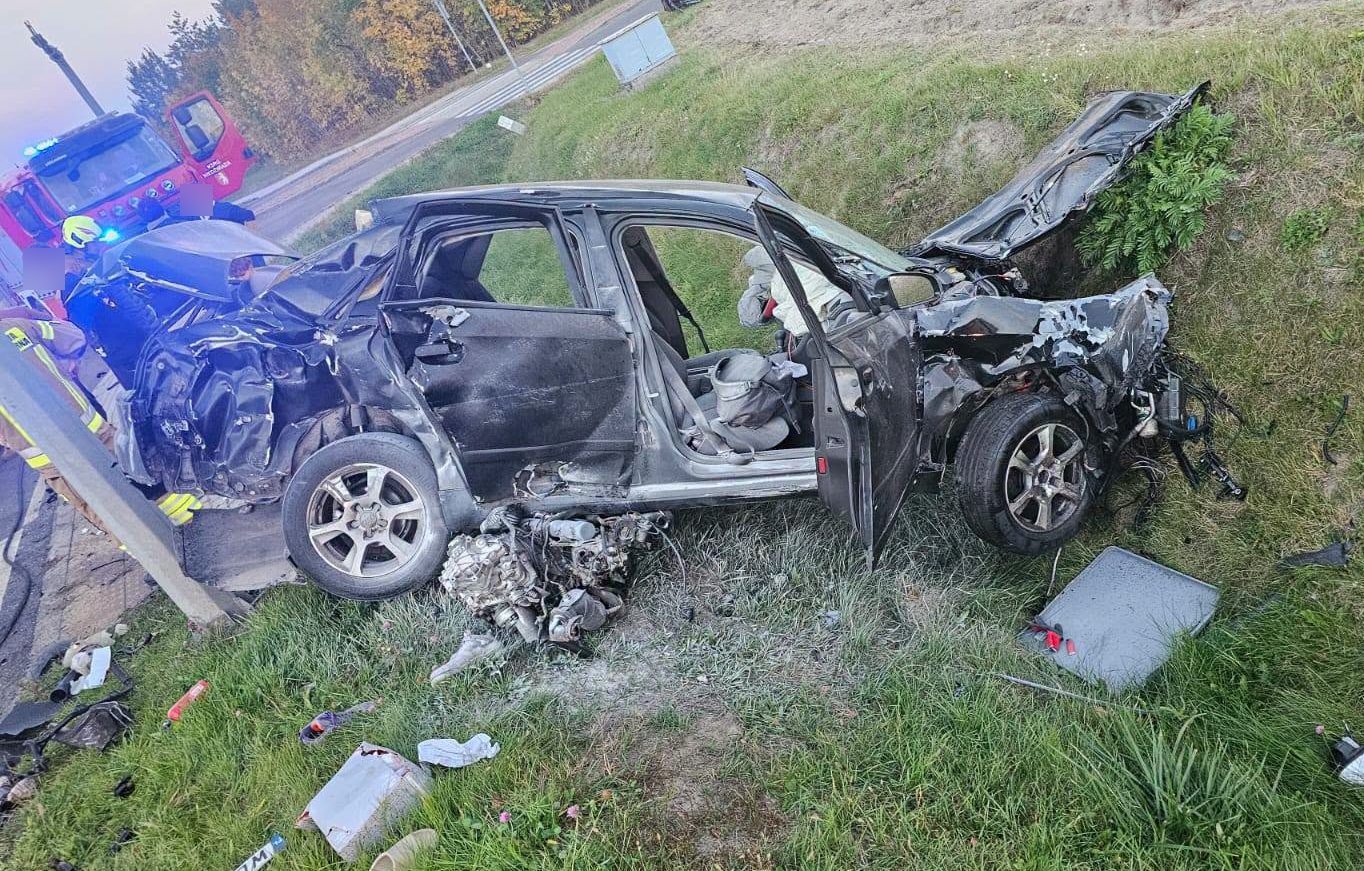
W pierwszym zdarzeniu udział brała 71-letnia kobieta, która poruszała się ścieżką rowerową od strony centrum Lubartowa w kierunku ulicy Kleeberga. Seniorka jechała jednośladem „pod prąd”.
Kobieta doprowadziła do zdarzenia drogowego z prawidłowo jadącym samochodem osobowym marki Ford kierowanym przez 45-letniego mieszkańca Lubartowa. Pojazd poruszał się ulicą Chopina w kierunku ulicy Słowackiego. W wyniku zderzenia cyklistka odniosła obrażenia ciała i trafiła do szpitala. Zarówno 71-latka jak i 45-letni kierujący byli trzeźwi.
Rowerzystka za spowodowanie zagrożenia bezpieczeństwa w ruchu drogowym została pouczona przez funkcjonariuszy. Udzielili oni kobiecie kilku porad na temat zachowania bezpieczeństwa w ruchu drogowym.
Z kolei 27-letni mieszkaniec gminy Serniki jadąc rowerem ulicą Powstańców Warszawy, nie zachował bezpiecznej odległości od poprzedzającego go samochodu marki Ford i najechał na ten samochód. Na szczęście nikomu nic się nie stało. Kierujący byli trzeźwi.
Sprawca został ukarany mandatem karnym za spowodowanie zagrożenia bezpieczeństwa w ruchu drogowym.

(fot. PSP Lubartów)

18 komentarzy
Komentarz ukryty z powodu bardzo niskiej oceny.
za szkody w mieniu kto zapłaci i z czego? z OC pojazdów rowerowych?
Komentarz ukryty z powodu bardzo niskiej oceny.
Wiesz, że spośród wszystkich nieubezpieczonych sprawców wypadków, rekordziści mają po kilkaset tysięcy złotych do oddania, a być może i jeszcze więcej – nie pamiętam dokładnie.
Jakoś wśród nich (rekordzistów) – nie ma ani jednego rowerzysty. Dlaczego martwisz się akurat o kierujących rowerami, skoro szkody przez nich wyrządzone są dziesiątki razy mniejsze niż przez każdy inny pojazd?
Wiesz, że są także przypadki, że zderzenie z szynobusem może oznaczać, że koszty naprawy mogą przekraczać sumę gwarantowaną ubezpieczenia mienia. I wtedy sprawca płaci resztę z własnej kieszeni. Dlaczego zatem nie postulujesz zwiększenia kwoty ubezpieczenia?
Komentarz ukryty z powodu bardzo niskiej oceny.
Widocznie jest agentem ubezpieczeniowym, lub kimś kto tam pracuje i na rękę było by mu aby takie ubezpieczenia były obowiązkowe. Dla poszkodowanego to raczej żadna różnica, czy wypłaci ubezpieczalnia, czy sprawca zapłaci z własnej kieszeni. w drugim przypadku nawet lepiej, nie ma pośrednika, a nawet może droższą naprawę sobie zażyczyć, winny zapłaci z własnej kieszonki.
Komentarz ukryty z powodu bardzo niskiej oceny.
Zapłaci sprawca zdarzenia, więc kobieta na rowerze. Z czego – za pewne z emerytury. Ale o jakich szkodach piszesz, skoro być może nawet nic nie uległo uszkodzeniu w tym zdarzeniu. „Pędząca” na rowerze 70-latka powoduje mniejsze uszkodzenia niż np. 20-letnia aŁdica poruszająca się nawet 20km/h.
Komentarz ukryty z powodu bardzo niskiej oceny.
Wystarczy że zrobi rysę na karoserii. A jak by tak tobie ktoś porysował Twój trójkołowy rowerek na plastikowych kółkach to też byś mówił, że nie ma szkody?
Komentarz ukryty z powodu bardzo niskiej oceny.
Pilnuj lepiej swojego ubezpieczenia i uważaj na samochody, które go nie mają 🙂
Dlaczego o tym piszę?
W 2020 roku Ubezpieczeniowy Fundusz Gwarancyjny wysłał do właścicieli pojazdów 199,2 tysiące wezwań do wniesienia opłaty dodatkowej w związku z przerwą w ciągłości polisy OC.
Dla porównania w 2019 roku było 126 tysięcy takich przypadków.
Brak obowiązkowego OC dla rowerzystów wcale nie oznacza, że nie mają takiego ubezpieczenia.
W tej chwili chyba już każda poważna firma ubezpieczeniowa w ramach ubezpieczenia mieszkania ma „Ubezpieczenie OC w życiu prywatnym”.
Obejmuje wszystkich, którzy mieszkają w ubezpieczonym domu.
Jeśli ktoś nie ubezpiecza mieszkania, to nie oczekuj, że obowiązkowe ubezpieczenie na rower coś by zmieniło.
Poza liczbą, którą co roku podaje UFG.